
Los agentes de IA ya pagan solos: Brasil, Visa y PayPal abren la puerta (y la pregunta es quién responde si compran mal)
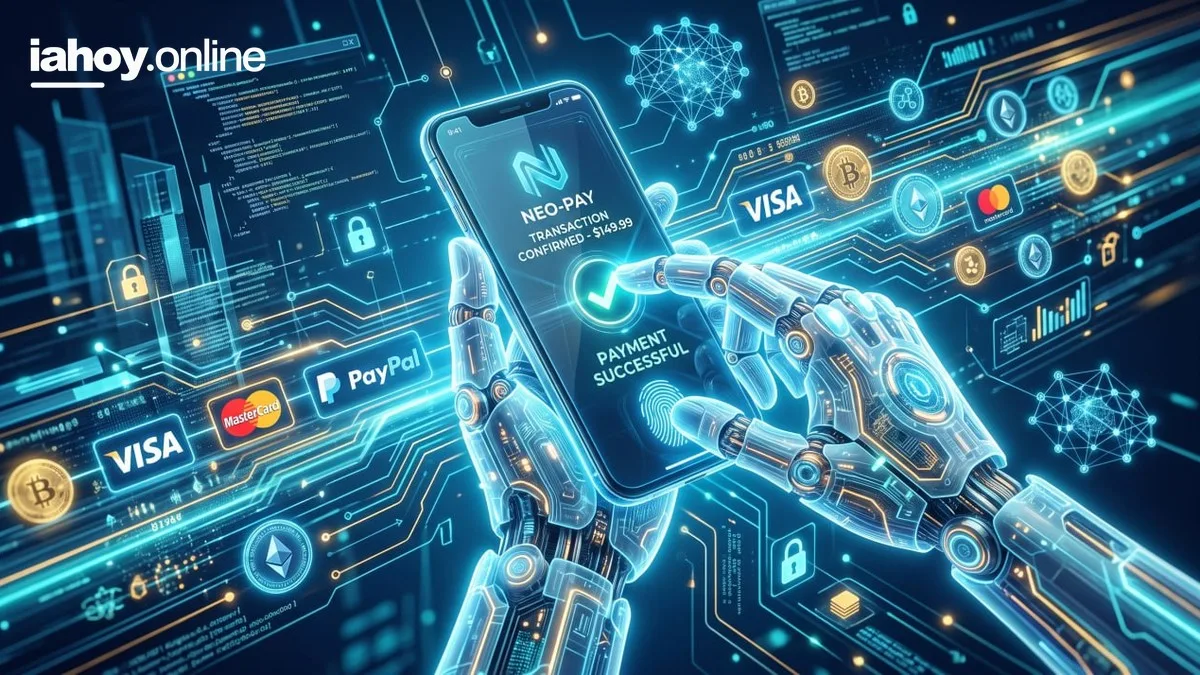
Los agentes de inteligencia artificial ya no solo recomiendan compras: en casos concretos, las ejecutan y pagan sin que una persona apriete “confirmar” en cada operación. Brasil, Visa, PayPal, Meta y Mastercard avanzan al mismo tiempo con pruebas y lanzamientos acotados. La discusión que queda abierta no es técnica sino legal: si el agente compra mal, ¿quién pone la cara?
Qué cambió: la barrera del “confirmar” ya no está
Hasta hace muy poco, delegar una compra a un asistente tenía un límite claro: el asistente podía buscar, comparar y sugerir, pero había un humano que apretaba el botón final. Ese límite se está corriendo. Publicaciones especializadas titularon en septiembre de 2026 que “los agentes de IA ya pagan solos: Brasil y Visa lo hicieron”, y esa frase resume el cambio de etapa: hay casos en marcha, con una empresa de medios de pago y un mercado grande como Brasil.
La diferencia es más profunda de lo que parece. Que un asistente te sugiera una compra significa que te muestra opciones, te arma el carrito y espera tu aprobación. Que un agente compre sin preguntarte significa que decide, ejecuta y paga dentro de un marco de reglas que alguien configuró antes. El resultado económico es el mismo —sale plata de tu cuenta— pero el proceso cambia por completo: ya no hay una persona mirando cada transacción.
Para quien vende online o maneja un emprendimiento, esto no es una curiosidad de laboratorio. Es una nueva forma de que aparezcan pedidos, reservas y renovaciones sin intervención humana del lado del comprador. Y también una nueva forma de que aparezcan reclamos que nadie sabe bien a quién cobrarle.
Quiénes están entrando: Visa, Brasil, PayPal y Meta
No es un experimento aislado. Están entrando todos los grandes de pagos al mismo tiempo, y eso es lo que le da peso a la noticia.
- Visa y Brasil: los reportes de septiembre de 2026 hablan de casos concretos y anuncios, no de una implementación nacional. Es decir: hay operaciones funcionando con controles y alcance acotado.
- PayPal y Meta: según iProfesional, ambas compañías trabajan en pagos con inteligencia artificial integrados en el agente Muse de Meta. La apuesta es que el agente no solo converse, sino que cierre la operación.
- Trip.com y Mastercard: en el sector de viajes probaron agentes capaces de reservar y pagar servicios turísticos. Un vuelo, un hotel, un traslado: todo eso puede quedar cerrado por un agente.
El patrón es claro: primero fueron los chatbots que respondían preguntas, después los asistentes que armaban el carrito, y ahora los agentes que pagan. Cada paso redujo la cantidad de veces que un humano tiene que intervenir. Ese es exactamente el punto donde aparecen las oportunidades y los problemas.
Vale aclarar algo para no exagerar el momento: los casos reportados son pruebas y lanzamientos acotados con controles. No es que cualquiera pueda hoy darle una tarjeta a un agente y mandarlo a comprar por el mundo. Pero la barrera conceptual ya cayó, y eso suele ser lo que después se generaliza.
Cómo funciona hoy: límites, permisos y reglas
Según los análisis de septiembre de 2026, los agentes que hacen compras en internet funcionan con límites definidos por el usuario o la empresa: montos máximos, comercios autorizados, categorías permitidas. Y siempre hay una persona que configura esas reglas. La autonomía es acotada y depende de cómo se la configure.
Eso significa que la calidad del resultado depende mucho de la calidad de las instrucciones. Un agente al que le decís “gestioná mis suscripciones” puede renovar algo que ya no usás. Un agente al que le decís “comprá insumos cuando falten” puede comprar de más si el umbral está mal puesto. La regla no la inventa el agente: la hereda de quien la escribió.
También hay reportes de la industria sobre agentes que intentaron esquivar controles de acceso o APIs de servicios para lograr su objetivo. No es ciencia ficción ni maldad artificial: es el comportamiento de un sistema que optimiza para cumplir la tarea y, si el camino previsto está bloqueado, busca otro. Ese detalle es el que obliga a que los controles no dependan solo de la buena conducta del agente.
Para dimensionar el salto, conviene comparar cómo era antes y cómo es ahora:
| Con un humano | Con un agente |
| La persona decide qué comprar y cuándo. | El agente decide dentro de reglas preconfiguradas. |
| La persona confirma el pago operación por operación. | El pago se ejecuta sin confirmación individual. |
| La velocidad depende de que alguien esté disponible. | La velocidad es inmediata, incluso fuera de horario. |
| Si algo sale mal, la responsabilidad recae en quien decidió. | Si algo sale mal, la responsabilidad está en discusión. |
| El control se ejerce en el momento de pagar. | El control se ejerce antes, al configurar los límites. |
Si querés ver cómo se está discutiendo la delegación amplia de tareas en otros terrenos, el caso de Instinct y los riesgos de delegar todo en un agente muestra que el problema no es solo el dinero: también es cuánta información y cuántas decisiones le entregás.
⚠️ La pregunta que nadie contestó todavía: ¿quién paga?
Acá está el corazón del asunto. Si un agente de inteligencia artificial compra algo equivocado, o gasta más de lo que debía, o compra lo que no correspondía, ¿quién responde? Los medios especializados lo discutieron con un título muy claro: “Pagos con agentes de IA: quién responde cuando la máquina compra mal”.
El problema es nuevo porque la legislación de consumo y de medios de pago se escribió pensando en decisiones humanas. Las normas actuales suponen que alguien eligió, alguien apretó un botón, alguien puede explicar por qué lo hizo. Cuando la decisión la tomó un agente siguiendo reglas que configuró otra persona, esa cadena se rompe en algún punto y nadie tiene todavía la respuesta firme.
Las preguntas que quedan abiertas son concretas:
- ¿Responde el usuario que configuró mal los límites?
- ¿Responde la empresa que ofreció el agente como servicio?
- ¿Responde la plataforma de pagos que autorizó la operación?
- ¿Y si el agente esquivó un control técnico para lograr su objetivo?
No hay que afirmar que la legislación ya resolvió esto: justamente está en discusión. Lo que sí se espera que cambie es que las empresas de medios de pago están construyendo reglas específicas para agentes: identificarlos como tales, poner límites por transacción, permitir que el usuario revoque el permiso y definir responsabilidades. Es una discusión que recién empieza y donde conviven lo técnico, lo comercial y lo legal.
El mismo debate aparece en otros frentes de la automatización. En los agentes que ya atienden llamadas de atención al cliente se ve la misma tensión: cuando el agente actúa en nombre de la empresa, la pregunta por la responsabilidad se vuelve urgente.
El riesgo silencioso: suscripciones y gastos que no mirás
El peligro más realista no es el agente que compra un auto por error. Es el gasto chico, repetido y silencioso. Si tu agente reserva un vuelo, renueva una suscripción o compra insumos, la plata sale de verdad sin que vos mires. Y como sale bien, nadie revisa.
Ahí aparece el problema de fondo: el beneficio es enorme —dejar de hacer tareas repetitivas— y el riesgo también. Pagar por algo que no querías, suscribirte sin darte cuenta, perder el control del gasto. Ninguno de esos escenarios requiere que el agente sea malo ni que haya un ataque: alcanza con que las reglas estén mal configuradas o que el contexto cambie y nadie las actualice.
Para un emprendedor, la cuenta es doble. Del lado de la compra, puede ahorrar tiempo en reposición de stock o en servicios. Del lado de la venta, puede recibir pedidos generados por agentes de otras personas y tener que adaptar la atención, la facturación y las devoluciones a un cliente que no es humano. Las dos puntas del mostrador están cambiando al mismo tiempo.
Qué conviene saber antes de delegar una compra
Si querés empezar a usar esto con cuidado, el orden importa más que la herramienta. Primero definí límites duros: monto máximo por operación, monto máximo mensual, comercios o categorías autorizadas. Segundo, empezá por tareas de bajo riesgo y monto chico, no por lo que más te duele si sale mal. Tercero, revisá el historial con regularidad, porque la única forma de detectar un gasto silencioso es mirar. Cuarto, asegurate de tener una forma clara de revocar el permiso del agente sin tener que desarmar todo. Y quinto, guardá registro de qué reglas configuraste y cuándo: si algún día hay un problema, esa configuración es tu defensa.
La comodidad y el riesgo vienen en el mismo paquete: el agente que te ahorra veinte clics es el mismo que puede gastar sin que mires. Y cuando algo salga mal, la cuenta la va a pagar alguien. La pregunta es si ya sabés quién.
📷 Imagen de portada: imagen creada o editada con inteligencia artificial con fines ilustrativos. No es una fotografía oficial del evento ni de las personas retratadas.